
Projektkosten steigen selten durch einen einzigen Fehler. Häufig entstehen sie durch doppelte Arbeit, unklare Anforderungen, verspätete Entscheidungen und externe Leistungen, die niemand rechtzeitig hinterfragt. Ein wirksames Project Management Office setzt genau dort an.
Wie ein PMO 30 % Projektkosten eingespart hat, lässt sich allerdings nur mit einer klaren Bezugsgröße seriös erklären. Veröffentlichte Praxisfälle berichten von Einsparungen dieser Größenordnung bei PMO-Leistungen. Daraus folgt keine pauschale Reduktion sämtlicher Projektbudgets.
Dieser Beitrag verbindet dokumentierte Erfahrungen mit einer transparenten Modellrechnung. Er zeigt, welche Maßnahmen Kosten senken, wie Sie den tatsächlichen Effekt nachweisen und wann ein PMO seinen eigenen Aufwand nicht rechtfertigt.
Was ein PMO zur Kostensenkung beiträgt
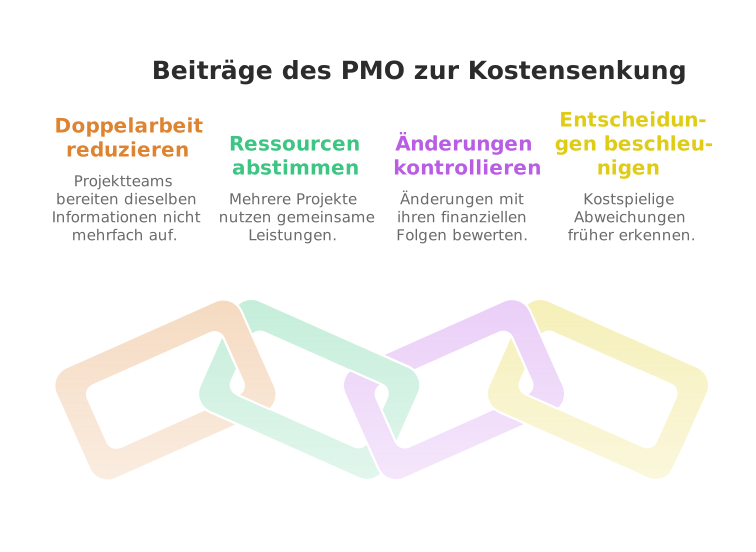
Ein Project Management Office schafft gemeinsame Grundlagen für die Planung, Steuerung und Überwachung von Projekten. Es kann Kosten senken, indem es Doppelarbeit reduziert, Ressourcen besser abstimmt, Änderungen kontrolliert und Entscheidungen beschleunigt.
Dabei arbeitet das PMO mit Projektleitungen, Fachbereichen, Einkauf und Controlling zusammen. Die Geschäftsleitung entscheidet über Prioritäten und wesentliche Eingriffe. Das PMO bereitet diese Entscheidungen vor und verfolgt ihre Umsetzung.
Sein wirtschaftlicher Beitrag entsteht beispielsweise dadurch, dass:
- Projektteams dieselben Informationen nicht mehrfach aufbereiten.
- Externe Spezialisten erst dann starten, wenn ihre Voraussetzungen vorliegen.
- Verantwortliche kostspielige Abweichungen früher erkennen.
- Mehrere Projekte gemeinsame Leistungen nutzen.
- Entscheidungsgremien Änderungen mit ihren finanziellen Folgen bewerten.
Die Anzahl erstellter Berichte sagt darüber wenig aus. Entscheidend ist, welche vermeidbaren Aufwände tatsächlich entfallen.
Ein dokumentierter Praxisfall: rund 30 Prozent weniger Kosten
Eine veröffentlichte Fallstudie beschreibt die Neuorganisation der PMO-Arbeit bei einem großen Unternehmen. Die Ausgangslage umfasste fragmentierte Zuständigkeiten, manuelle Sonderberichte und fehlende Möglichkeiten, Erfahrungen systematisch wiederzuverwenden. Zudem erschwerte die Datenlage belastbare Budgetprognosen.
Die Maßnahmen umfassten einen zentralen Steuerungsrahmen, standardisierte Abläufe, die Identifikation automatisierbarer Aufgaben sowie Schulungen. Der Anbieter berichtet von rund 30 Prozent Kostenreduktion über drei Jahre.
Die Veröffentlichung legt jedoch keine vollständige Kostenrechnung offen. Insbesondere belegt sie keine entsprechende Senkung sämtlicher Projektkosten des Unternehmens. Die Zahl steht im Kontext der PMO-Transformation und muss in diesem Zusammenhang gelesen werden. nttdata.com
Der Fall liefert damit einen konkreten Ansatz: Zersplitterte Unterstützungsleistungen und manuelle Routinen verdienen eine wirtschaftliche Prüfung. Ob daraus im eigenen Unternehmen fünf, fünfzehn oder dreißig Prozent Einsparung entstehen, hängt von der Ausgangslage ab.
Was bedeutet „30 Prozent Einsparung“ überhaupt?
Vor jeder Erfolgsmeldung muss die Bezugsgröße feststehen. Dreißig Prozent weniger Reportingaufwand sind etwas anderes als dreißig Prozent weniger externe Kosten. Beides unterscheidet sich von einer Reduktion der gesamten Projektkosten.
Auch die Art des wirtschaftlichen Effekts zählt:
| Effekt | Beispiel | Aussage |
|---|---|---|
| Tatsächliche Ausgabenreduktion | Ein externer Auftrag fällt nachweislich kleiner aus. | Die zahlungswirksamen Ausgaben sinken. |
| Vermiedene zukünftige Ausgaben | Eine geplante Zusatzbeauftragung wird unnötig. | Kosten gegenüber einer begründeten Referenz entfallen. |
| Freigesetzte interne Kapazität | Beschäftigte benötigen weniger Zeit für Berichte. | Zeit wird verfügbar; Personalausgaben sinken nicht automatisch. |
| Zeitliche Verschiebung | Ein Arbeitspaket startet erst im nächsten Geschäftsjahr. | Die Ausgabe verschiebt sich, entfällt aber nicht. |
| Geringerer Leistungsumfang | Eine Funktion wird gestrichen. | Kosten sinken bei verändertem Ergebnis. |
Diese Effekte gehören getrennt ins Reporting.
Wenn interne Beschäftigte nach einer Prozessverbesserung andere Aufgaben übernehmen, kann das wirtschaftlich wertvoll sein. Eine unmittelbare Entlastung des Bankkontos entsteht dadurch jedoch nicht.
Ebenso wenig darf ein verschobenes Projekt als dauerhaft eingespart gelten.
Modellrechnung: Wie aus fünf Millionen Euro 3,5 Millionen werden
Die folgende Rechnung ist ein hypothetisches Beispiel, kein dokumentiertes Kundenprojekt. Sie zeigt, wie eine nachvollziehbare Einsparungsrechnung aufgebaut sein kann.
Ein Unternehmen plant ein abgegrenztes Projektprogramm. Vor Beginn der Verbesserungen bestätigt das Controlling eine Referenz von fünf Millionen Euro. Diese umfasst den vereinbarten Leistungsumfang bis zum Abschluss.
Das PMO identifiziert fünf getrennte Kostenhebel. Im Modell entfallen dadurch tatsächlich Aufwände. Die vereinbarten Ergebnisse, Qualitätsanforderungen und Abnahmekriterien bleiben bestehen.
| Kostenhebel | Reduktion gegenüber der Referenz |
|---|---|
| Doppelte Konzeption und Entwicklung vermeiden | 450.000 € |
| Externe Leistungen bedarfsgerecht beauftragen | 400.000 € |
| Nacharbeit durch frühere fachliche Klärung reduzieren | 350.000 € |
| Kostenpflichtige Wartezeiten und Verlängerungen vermeiden | 300.000 € |
| Reporting und Projektadministration vereinfachen | 250.000 € |
| Bruttoeffekt | 1.750.000 € |
| Zusätzlicher Aufwand für PMO, Einführung und Werkzeuge | −250.000 € |
| Nettoeffekt | 1.500.000 € |
Die Rechnung lautet:
Nettoeinsparung = vermiedene Kosten − zusätzliche Umsetzungskosten
Einsparungsquote = 1.500.000 € ÷ 5.000.000 € × 100 = 30 %
Die resultierenden Programmkosten betragen 3,5 Millionen Euro einschließlich des zusätzlichen PMO-Aufwands.
Diese Aussage gilt nur unter den Modellannahmen. Jeder Aufwand entfällt genau einmal. Interne Zeitgewinne zählen ausschließlich als bewertete Kapazitätseffekte, sofern sie keine Ausgaben reduzieren. Preisänderungen und Leistungsänderungen müssen separat ausgewiesen werden.
Während der Umsetzung bleibt die Zahl eine Prognose. Erst nach Abschluss und Prüfung lässt sich feststellen, welcher Anteil tatsächlich realisiert wurde.
Die fünf Hebel hinter der Rechnung
1. Doppelte Arbeit über Projektgrenzen hinweg erkennen
Einzelne Projektleitungen optimieren zunächst ihr eigenes Vorhaben. Dadurch können mehrere Teams ähnliche Schnittstellen, Schulungsunterlagen oder Auswertungen unabhängig voneinander erstellen.
Das PMO vergleicht deshalb nicht nur Projektnamen. Es betrachtet konkrete Ergebnisse und Arbeitspakete.
Prüfen Sie beispielsweise:
- Welche Datenquellen nutzen mehrere Projekte?
- Welche Schnittstellen entstehen mehrfach?
- Welche fachlichen Konzepte überschneiden sich?
- Welche Tests oder Schulungen lassen sich gemeinsam organisieren?
Ein gemeinsames Arbeitspaket spart allerdings nur dann Kosten, wenn Abstimmung und Wiederverwendung weniger Aufwand verursachen als getrennte Lösungen.
Eine zentrale Lösung kann zusätzliche Abhängigkeiten schaffen. Diese gehören in die Entscheidung. Das PMO sollte deshalb Alternativen mit ihren Gesamtkosten darstellen.
2. Externe Leistungen an den tatsächlichen Bedarf anpassen
Externe Unterstützung verursacht vermeidbare Kosten, wenn Umfang und Besetzung unverändert weiterlaufen, obwohl sich das Projekt verändert hat.
Typische Prüfpunkte sind:
- Rollen aus einer abgeschlossenen Projektphase.
- Leistungen ohne eindeutig vereinbartes Ergebnis.
- Überschneidungen zwischen mehreren Dienstleistern.
- Spezialisten, die auf Entscheidungen oder Zugänge warten.
- Automatische Verlängerungen ohne neue Bedarfsprüfung.
Ein weiterer veröffentlichter Praxisfall beschreibt genau diesen Zusammenhang. In einem laufenden Transformationsprogramm passten Rollenprofile nicht mehr zur aktuellen Phase. Die PMO-Neuausrichtung umfasste angepasste Führung, überarbeitete Methoden und eine am Bedarf ausgerichtete externe Besetzung. Der Anbieter berichtet von 34 Prozent weniger Ausgaben für externe Kräfte. Das ist eine spezifische Kostenposition, keine Aussage über sämtliche Programmkosten. HiveMind Network
Für die eigene Umsetzung empfiehlt sich ein regelmäßiger Abgleich zwischen beauftragtem Ergebnis, Restbedarf und Vertragslaufzeit. Einkauf und Projektleitung müssen dabei gemeinsam handeln.
3. Nacharbeit vor ihrer Entstehung begrenzen
Unklare Anforderungen wirken zunächst günstig. Die Umsetzung beginnt schnell, offene Fragen sollen später folgen.
Teuer wird dieses Vorgehen, wenn bereits erstellte Ergebnisse nicht zu den Erwartungen passen. Dann entstehen zusätzliche Entwicklung, erneute Tests und weitere Abstimmungen.
Das PMO kann einen schlanken Mindeststandard etablieren:
- Der fachlich Verantwortliche beschreibt das erwartete Ergebnis.
- Das Team klärt kritische Annahmen vor der Umsetzung.
- Abnahmekriterien machen die erwartete Qualität überprüfbar.
- Frühe Zwischenergebnisse ermöglichen Rückmeldungen.
- Änderungen erhalten eine sichtbare Auswirkung auf Kosten und Termine.
Das verlangt keine vollständige Detailplanung zu Projektbeginn. Bei unsicheren Anforderungen helfen kurze Lernschleifen. Entscheidend ist, Unsicherheit bewusst zu bearbeiten.
4. Wartezeiten mit Kostenwirkung reduzieren
Ein Projekt kann wenig Fortschritt erzielen und trotzdem erhebliche Kosten verursachen. Das geschieht etwa, wenn externe Teams auf Freigaben warten oder eine verlängerte Laufzeit zusätzliche Infrastrukturkosten auslöst.
Das PMO sollte deshalb blockierte Arbeit sichtbar machen. Für jeden wesentlichen Engpass braucht es:
- Eine konkrete offene Entscheidung oder Voraussetzung.
- Eine verantwortliche Person.
- Einen Termin.
- Die betroffenen Arbeitspakete.
- Die voraussichtlichen Kosten einer weiteren Verzögerung.
Nicht jeder wartende Tag kostet automatisch den vollen Tagessatz des Teams. Prüfen Sie, ob die Beteiligten andere sinnvolle Aufgaben übernehmen können.
Wirtschaftlich relevant ist der tatsächlich entstehende Mehraufwand: zusätzliche Rechnungen, Verlängerungen, Wiederanläufe oder vermeidbare Mehrfachbesetzungen.
5. Reporting auf Entscheidungen ausrichten
Ein Bericht rechtfertigt seinen Aufwand, wenn jemand die Informationen für Steuerung oder Nachweise benötigt.
Prüfen Sie jede regelmäßige Auswertung:
- Wer nutzt sie?
- Welche Entscheidung unterstützt sie?
- Welche Daten liegen bereits vor?
- Welche Inhalte erscheinen in mehreren Formaten?
- Welche Aktualität ist tatsächlich erforderlich?
Vereinheitlichen Sie zuerst Definitionen und Zuständigkeiten. Automatisieren Sie anschließend die Datenübernahme.
Wer widersprüchliche Daten automatisch zusammenführt, verteilt Widersprüche lediglich schneller. Ein gemeinsamer Kostenstatus braucht deshalb klare Regeln für Ist-Kosten, offene Verpflichtungen und Restaufwand.
Wie weist man die PMO-Einsparung belastbar nach?
Eine nachvollziehbare Referenz festlegen
Die Referenz beschreibt, welche Kosten ohne die konkrete Veränderung für denselben Leistungsumfang zu erwarten gewesen wären.
Nutzen Sie dafür belastbare Grundlagen:
- Freigegebene Planungen.
- Bestehende Verträge und Bestellungen.
- Historische Aufwandsdaten vergleichbarer Leistungen.
- Dokumentierte Mengen- und Preisannahmen.
Ein überhöhtes Ausgangsbudget erzeugt rechnerisch große Einsparungen. Es belegt keine Verbesserung.
Auch der Vorjahresvergleich reicht allein nicht aus. Weniger Projekte oder kleinere Lieferumfänge können die Ausgaben senken, ohne dass die Durchführung effizienter geworden ist.
Prognose und Realisierung trennen
Für laufende Projekte ist die erwartete Gesamtkostensumme hilfreich:
Erwartete Gesamtkosten = bisherige Ist-Kosten + geschätzte Restkosten
Offene Bestellungen und Verpflichtungen müssen im Restkostenansatz enthalten sein. Sie dürfen nicht zusätzlich noch einmal aufgeschlagen werden.
Kennzeichnen Sie jede Maßnahme nach ihrem Stand:
- Identifiziert.
- Fachlich geprüft.
- Beschlossen.
- Umgesetzt.
- Finanziell bestätigt.
Eine beschlossene Vertragsverkürzung ist noch keine realisierte Einsparung. Kündigungsfristen, Übergabekosten und bereits eingegangene Verpflichtungen können den Effekt verändern.
Ein gemeinsames Einsparungsregister führen
Für jede Maßnahme sollte eine Zeile ausreichen:
| Feld | Inhalt |
|---|---|
| Maßnahme | Welche konkrete Veränderung senkt den Aufwand? |
| Referenz | Welche Kosten wären ansonsten angefallen? |
| Kostenart | Externe Ausgaben, interne Kapazität oder anderer Effekt |
| Zeitraum | Wann entsteht die Wirkung? |
| Bruttoeffekt | Welcher Aufwand entfällt? |
| Zusatzkosten | Welche Einführungskosten entstehen? |
| Nettoeffekt | Was bleibt nach Abzug übrig? |
| Nachweis | Vertrag, Rechnung, Zeitdaten oder andere Grundlage |
| Freigabe | Wer bestätigt den Effekt? |
Das Controlling prüft die finanzielle Bewertung. Die Fachseite bestätigt, dass die zugesagte Leistung erhalten bleibt.
Konkrete Anwendung: Ein PMO-Kostenprogramm in 90 Tagen starten
Die ersten 90 Tage eignen sich für Transparenz, Entscheidungen und erste überprüfbare Maßnahmen. Sie garantieren keine bestimmte Einsparungsquote.
Tage 1 bis 30: Kosten und Ursachen verstehen
Wählen Sie zunächst ein überschaubares Portfolio. Erfassen Sie laufende Projekte, externe Verträge, Kostenprognosen und wesentliche Abhängigkeiten.
Untersuchen Sie besonders:
- Wiederholte Nachbeauftragungen.
- Lange Phasen ohne verwertbare Ergebnisse.
- Hohe Aufwände für Berichte und Abstimmungen.
- Mehrfach entwickelte Leistungen.
- Verlängerungen wegen fehlender Entscheidungen.
Vereinbaren Sie mit dem Controlling die Referenz und die Bewertungsregeln. Ohne diese Grundlage bleibt später strittig, was das PMO tatsächlich bewirkt hat.
Tage 31 bis 60: Maßnahmen auswählen und entscheiden
Bewerten Sie jede Maßnahme nach wirtschaftlichem Potenzial, Umsetzungsaufwand und Risiko.
Beginnen Sie mit wenigen klaren Eingriffen. Beispielsweise einer vermeidbaren Vertragsverlängerung, einer gemeinsamen Schnittstelle oder einem überflüssigen Berichtsprozess.
Jede Maßnahme erhält einen Verantwortlichen und einen Termin. Die zuständigen Führungskräfte entscheiden über Leistungsänderungen und Ressourcen.
Prüfen Sie vor der Umsetzung auch die Gegenwirkungen. Eine kleinere externe Besetzung darf nicht unbemerkt zu mehr interner Überlastung führen.
Tage 61 bis 90: Wirkung prüfen und Vorgehen anpassen
Vergleichen Sie die erwarteten Effekte mit Rechnungen, Aufwänden und Lieferergebnissen.
Fragen Sie:
- Ist der Aufwand tatsächlich entfallen?
- Entstanden zusätzliche Kosten an anderer Stelle?
- Bleiben Termine und Qualität tragfähig?
- Welche Annahmen waren falsch?
- Lässt sich die Maßnahme sinnvoll übertragen?
Erst nach dieser Prüfung sollten Sie das Vorgehen auf weitere Projekte ausweiten.
Typische Fehler bei der Kostensenkung durch ein PMO
Bruttoeinsparungen als Ergebnis ausweisen
Beratung, Werkzeuge, Schulungen und interne Einführungskapazität kosten Geld. Berücksichtigen Sie diese Aufwände vollständig. Zeigen Sie einmalige und laufende Kosten getrennt.
Dieselbe Wirkung mehrfach zählen
Eine kürzere Laufzeit kann externe Kosten reduzieren. Zählen Sie dieselben entfallenen Tagessätze nicht zusätzlich als Produktivitätsgewinn und bessere Ressourcennutzung.
Ordnen Sie jeden finanziellen Effekt genau einer Maßnahme zu.
Qualität und Betriebsfähigkeit kürzen
Weniger Tests, Dokumentation oder Übergabe können Projektbudgets kurzfristig entlasten. Die Kosten tauchen anschließend möglicherweise im Betrieb auf.
Prüfen Sie deshalb auch Wartbarkeit, Fehlerbehebung, Support und fachliche Nutzung nach dem Projektabschluss.
Freie Zeit mit eingespartem Geld gleichsetzen
Zehn eingesparte Berichtsstunden schaffen zunächst Kapazität. Ob daraus eine finanzielle Entlastung entsteht, hängt von ihrer Verwendung ab.
Dokumentieren Sie beispielsweise, ob dadurch eine externe Beauftragung entfällt oder zusätzliche Arbeit intern möglich wird.
Dem PMO sämtliche Verbesserungen zuschreiben
Einkauf, Fachbereiche, Projektteams und Führung tragen gemeinsam zum Ergebnis bei. Auch veränderte Marktpreise können Kosten senken.
Beschreiben Sie den konkreten Beitrag des PMO. Das schafft mehr Vertrauen als eine pauschale Erfolgszuordnung.
Wann funktioniert die Einsparung nicht?
Ein PMO kann Kostenprobleme sichtbar machen. Es kann fehlende Entscheidungsbereitschaft nicht ausgleichen.
Eine wirtschaftliche Verbesserung wird schwierig, wenn:
- Führungskräfte vereinbarte Prioritäten ständig umgehen.
- Bereiche keine belastbaren Kosteninformationen bereitstellen.
- Niemand Verträge, Leistungsumfang oder Besetzung verändern darf.
- Zusätzliche Berichte bestehen bleiben, obwohl sie keinen Nutzen liefern.
- Die Organisation Einsparungen verlangt, aber jede Veränderung ablehnt.
Auch die Ausgangslage setzt Grenzen. Ein bereits effizient gesteuertes Portfolio bietet weniger Potenzial als ein unübersichtliches Programm mit Doppelarbeit.
Bei kleinen Vorhaben kann eine zusätzliche PMO-Struktur unverhältnismäßig teuer sein. Dort reichen möglicherweise gemeinsame Vorlagen, klare Verantwortlichkeiten und kurze Entscheidungswege.
Hohe Ausgaben sind zudem nicht automatisch Verschwendung. Notwendige Sicherheitsprüfungen, komplexe Integration oder anspruchsvolle Qualitätsanforderungen können sie rechtfertigen.
Welche Kennzahlen zeigen den wirtschaftlichen Erfolg?
Ein schlankes Steuerungsbild sollte finanzielle Wirkung und Lieferfähigkeit verbinden:
| Kennzahl | Aussage |
|---|---|
| Bestätigte Nettoeinsparung | Welcher finanzielle Effekt bleibt nach Zusatzkosten? |
| Freigesetzte interne Kapazität | Welche Arbeitszeit steht für andere Aufgaben bereit? |
| Prognoseabweichung | Wie belastbar waren die erwarteten Gesamtkosten? |
| Nacharbeitsaufwand | Wie viel Aufwand entsteht durch vermeidbare Korrekturen? |
| Kostenpflichtige Wartezeiten | Welche Blockaden verursachen zusätzliche Ausgaben? |
| Erfüllte Abnahmekriterien | Bleibt die vereinbarte Leistung erhalten? |
Bewerten Sie diese Kennzahlen gemeinsam. Sinkende Kosten bei wachsenden Qualitätsproblemen sind kein nachhaltiger Erfolg.
Ein PMO rechtfertigt sich durch bessere Entscheidungen und nachweisbare Entlastung. Die passende Zielquote ergibt sich aus den konkreten Kostenursachen und dem realistischen Veränderungspotenzial.
PURE Consultant unterstützt Unternehmen dabei, diese Ursachen zu prüfen, ein passendes PMO aufzubauen und wirtschaftliche Effekte gemeinsam mit dem Controlling nachvollziehbar zu machen. Der Einstieg ist eine belastbare Bestandsaufnahme Ihrer Projekte, Kosten und Entscheidungswege.