
Ein PMO kostet Geld. Personal, Tools, Reporting, Schulungen und Governance lassen sich schnell beziffern. Beim Nutzen wird es schwieriger. Genau deshalb enden viele Diskussionen über den Wert eines Project Management Office bei Aussagen wie „mehr Transparenz“ oder „bessere Steuerung“. Das reicht nicht. ROI eines PMOs berechnen – endlich konkret bedeutet, den Beitrag des PMO systematisch von seinen Kosten bis zum wirtschaftlichen Ergebnis zu verfolgen. Das funktioniert nicht für jeden Nutzen perfekt. Aber deutlich besser, als viele Unternehmen glauben. Mit Baselines, Attribution und wenigen klaren Regeln lässt sich zeigen, ob ein PMO Kosten spart, Fehlinvestitionen verhindert, Projektleistung verbessert und Kapital wirksamer einsetzt.
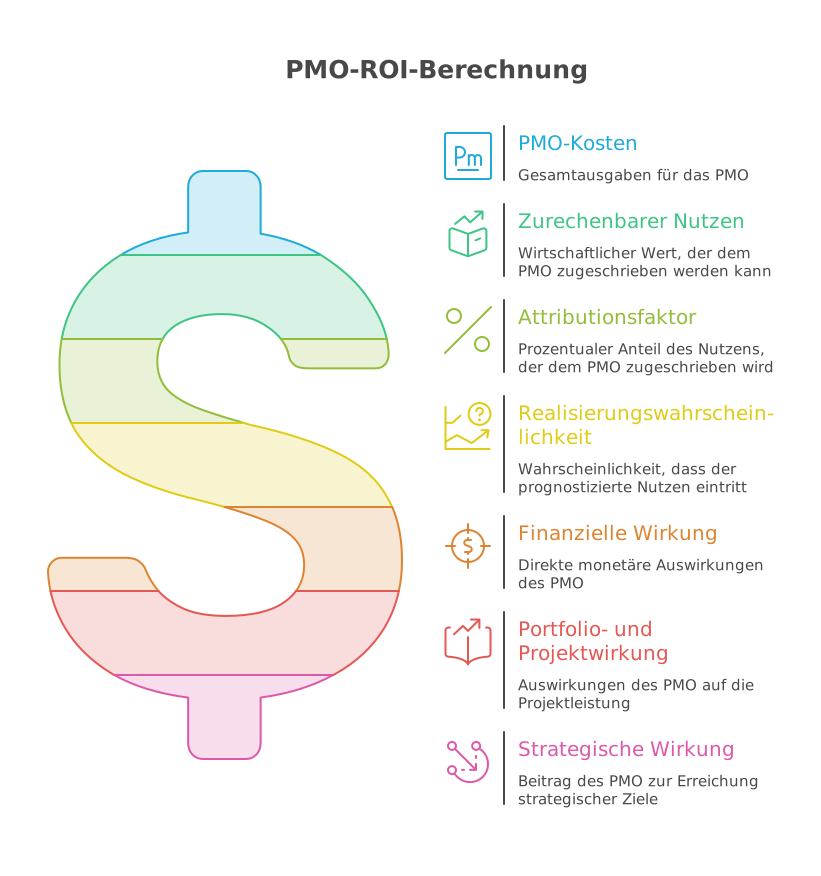
Was ist der ROI eines PMOs?
Der PMO-ROI zeigt den wirtschaftlichen Nutzen, der einem Project Management Office zurechenbar ist, im Verhältnis zu seinen Kosten.
Die grundlegende Formel lautet:
PMO-ROI = (zurechenbarer PMO-Nutzen – PMO-Kosten) / PMO-Kosten × 100
Beispiel:
- jährliche PMO-Kosten: 600.000 Euro
- zurechenbarer wirtschaftlicher Nutzen: 1.050.000 Euro
- Nettowertbeitrag: 450.000 Euro
Damit ergibt sich:
(1.050.000 – 600.000) / 600.000 × 100 = 75 %
Das PMO erzeugt in diesem Beispiel für jeden investierten Euro 1,75 Euro wirtschaftlichen Nutzen.
Die Mathematik ist einfach.
Die schwierige Frage lautet:
Welche 1,05 Millionen Euro darf das PMO tatsächlich für sich beanspruchen?
Genau dort trennt sich belastbare Wertmessung von schön gerechneten Business Cases.
Warum der PMO-ROI schwieriger ist als der ROI eines Projekts
Bei einem Investitionsprojekt lässt sich häufig eine direkte Wirkungskette herstellen:
Investition → Lösung → Nutzen → finanzielles Ergebnis
Beim PMO sieht die Kette anders aus:
PMO-Service → bessere Projektentscheidung → veränderte Projektperformance → wirtschaftlicher Nutzen
Das PMO verkauft beispielsweise kein zusätzliches Produkt.
Es sorgt vielleicht dafür, dass:
- ein unrentables Projekt früher gestoppt wird
- ein kritisches Projekt früher eskaliert
- Ressourcen auf wichtigere Vorhaben verlagert werden
- Projektleiter weniger Zeit mit Administration verbringen
- Investitionen besser priorisiert werden
Der wirtschaftliche Wert entsteht also häufig indirekt.
Aktuelle PMI-Leitlinien tragen genau diesem Punkt Rechnung. Der 2025 erschienene Project Management Offices: A Practice Guide stellt Wertorientierung, strategische Ausrichtung und messbaren Nutzen ausdrücklich ins Zentrum moderner PMOs. Der PMO Value Ring verbindet PMO-Services zudem mit Kundenbedürfnissen, Ergebnissen und nachweisbarem Value.
Die wichtigste Regel: Nicht PMO-Aktivität, sondern Wirkung messen
Viele PMOs berichten Kennzahlen wie:
- 96 Prozent der Projekte liefern Statusberichte
- 48 Projektleiter wurden geschult
- 120 Steering Committees wurden unterstützt
- 95 Prozent der Projekte verwenden das Template
Das sind Aktivitätskennzahlen.
Sie beweisen keinen wirtschaftlichen Wert.
Die bessere Wirkungskette lautet:
PMO-Leistung → Veränderung → Business Impact
Beispiel:
Nicht:
„Das PMO führte ein Portfolio Board ein.“
Sondern:
„Durch die neue Portfolioentscheidung wurden zwei Initiativen früh gestoppt und 900.000 Euro geplantes Restbudget nicht mehr gebunden.“
PMI beschreibt diese Logik seit Langem als Übergang vom Benefit zum „Benefit of the Benefit“: Erst wenn beispielsweise bessere Steuerung in Kostensenkung, Kostenvermeidung oder zusätzlichen Ertrag übersetzt wird, wird der wirtschaftliche Wert sichtbar.
Welche Kosten gehören in den PMO-ROI?
Wer den Nutzen vollständig rechnet, muss auch die Kosten vollständig erfassen.
Zu den PMO-Kosten gehören typischerweise:
Personalkosten
- PMO-Leitung
- Portfolio Manager
- Controller
- Analysten
- PMO-Support
Technologie
- PPM-System
- Reporting-Tools
- BI
- KI-Anwendungen
- Lizenzen
Externe Leistungen
- Beratung
- Implementierung
- Trainings
- Assessments
Interne Zusatzkosten
- Räume
- Infrastruktur
- anteilige Administration
- gegebenenfalls Aufwand anderer Bereiche für PMO-Prozesse
Gerade der letzte Punkt wird häufig vergessen.
Wenn ein neues Reporting jede Woche 200 Projektmitarbeiter jeweils eine Stunde kostet, entsteht zusätzlicher Aufwand.
Ein PMO darf seinen Nutzen nicht maximieren, indem es Kosten in die Projekte verlagert.
Wo entsteht messbarer PMO-Nutzen?
Für eine praktische ROI-Berechnung reichen meist fünf Wertkategorien.
1. Vermiedene Projektkosten
Das ist häufig einer der wertvollsten PMO-Beiträge.
Beispiel:
Ein Portfolio Review zeigt, dass ein Projekt seinen ursprünglichen Business Case nicht mehr erfüllt.
Noch geplantes Budget:
900.000 Euro.
Das Management stoppt das Vorhaben.
Die vollen 900.000 Euro dem PMO zuzuschreiben wäre jedoch unseriös.
Vielleicht haben:
- Sponsor
- Finance
- Fachbereich
- Marktveränderungen
ebenfalls zur Entscheidung beigetragen.
Deshalb braucht die Berechnung einen Attributionsfaktor.
Wird der PMO-Beitrag mit 60 Prozent bewertet:
900.000 × 60 % = 540.000 Euro zurechenbarer PMO-Nutzen
Wichtig: Nur tatsächlich vermiedener zukünftiger Aufwand zählt. Bereits ausgegebenes Geld ist kein Benefit.
2. Reduzierte Kostenüberschreitungen
Hier ist eine Baseline besonders wichtig.
Beispiel:
Jährliches Projektvolumen:
10 Millionen Euro.
Historische durchschnittliche Kostenüberschreitung:
11 Prozent.
Nach Einführung neuer PMO-Steuerung:
7 Prozent.
Verbesserung:
4 Prozentpunkte.
Theoretischer Nutzen:
10.000.000 × 4 % = 400.000 Euro
Aber auch hier gilt:
Nicht jede Verbesserung stammt vom PMO.
Bei einem Attributionsfaktor von 50 Prozent ergeben sich:
200.000 Euro zurechenbarer Nutzen.
Noch besser ist ein mehrjähriger Vergleich ähnlicher Projektgruppen.
So sinkt die Gefahr, zufällige Schwankungen als PMO-Erfolg auszugeben.
3. Produktivitätsgewinne
Ein PMO kann Projektmanager entlasten.
Beispielsweise durch:
- automatisierte Statusberichte
- zentrale Vorlagen
- gemeinsame Tools
- konsolidiertes Reporting
- zentrale Ressourceninformationen
Angenommen:
Das PMO spart über alle Projekte jährlich 3.000 Stunden.
Interner Vollkostensatz:
80 Euro je Stunde.
Theoretischer Wert:
3.000 × 80 = 240.000 Euro
Doch gesparte Zeit ist noch kein wirtschaftlicher Nutzen.
Wenn Mitarbeitende die gewonnene Zeit nicht produktiv einsetzen können, entsteht kein realisierter Wert.
Deshalb sollte zusätzlich ein Realisierungsfaktor verwendet werden.
Beispiel:
60 Prozent der Zeit werden tatsächlich produktiv genutzt.
PMO-Anteil:
70 Prozent.
Damit:
240.000 × 60 % × 70 % = 100.800 Euro
Das ist deutlich realistischer als pauschal 240.000 Euro einzubuchen.
4. Beschaffungs- und Vertragsvorteile
PMOs erkennen durch ihre zentrale Sicht häufig:
- doppelte Tools
- unnötige externe Ressourcen
- schlecht koordinierte Verträge
- vermeidbare Lizenzkosten
- mehrfach beschaffte Leistungen
Ein dokumentiertes Praxisbeispiel zeigt, dass sich ein PMO innerhalb eines Jahres allein durch Einsparungen im Vendor- und Vertragsmanagement selbst finanzierte. Anschließend übernahm es zusätzlich Portfolio-, Strategie- und Benefits-Realization-Aufgaben.
Solche Einsparungen lassen sich vergleichsweise gut monetarisieren.
Trotzdem sollte auch hier geklärt werden:
Hätte Procurement dieselbe Einsparung ohnehin erzielt?
Falls ja, darf das PMO nur einen Teil beanspruchen.
5. Schnellerer Time-to-Value
Ein unterschätzter PMO-Nutzen ist Geschwindigkeit.
Angenommen, durch:
- schnellere Entscheidungen
- besseres Abhängigkeitsmanagement
- frühere Eskalationen
werden zwei wichtige Projekte jeweils sechs Wochen früher produktiv.
Jeder zusätzliche Betriebsmonat erzeugt einen Deckungsbeitrag von 60.000 Euro.
Sechs Wochen entsprechen grob 1,5 Monaten.
Damit entsteht je Projekt:
90.000 Euro früherer Nutzen
Bei zwei Projekten:
180.000 Euro
Wenn das PMO davon realistisch 50 Prozent beeinflusst hat:
90.000 Euro zurechenbarer Wert.
So wird aus der abstrakten Aussage „bessere Governance“ eine wirtschaftliche Größe.
PMO-ROI konkret berechnen: ein vollständiges Beispiel
Nehmen wir ein mittelgroßes Unternehmen mit rund 40 laufenden Projekten.
Das PMO kostet jährlich:
| Kostenblock | Kosten |
|---|---|
| PMO-Personal | 450.000 € |
| PPM- und Reporting-Tools | 70.000 € |
| Training und externe Unterstützung | 50.000 € |
| weitere interne Kosten | 30.000 € |
| PMO-Gesamtkosten | 600.000 € |
Im ersten vollständigen Messjahr werden folgende Effekte festgestellt:
Früh gestoppte Projekte
Vermiedenes Restbudget:
900.000 Euro
PMO-Attribution:
60 Prozent
Nutzen: 540.000 Euro
Geringere Kostenüberschreitungen
Nachweisbare Verbesserung:
400.000 Euro
PMO-Attribution:
50 Prozent
Nutzen: 200.000 Euro
Weniger administrativer Aufwand
Bruttowert eingesparter Zeit:
240.000 Euro
Realisierungsfaktor:
60 Prozent
PMO-Attribution:
70 Prozent
Nutzen: 100.800 Euro
Beschaffungsoptimierung
Nachgewiesene Einsparung:
250.000 Euro
PMO-Attribution:
50 Prozent
Nutzen: 125.000 Euro
Schnellere Lieferung
Wert des früher realisierten Nutzens:
180.000 Euro
PMO-Attribution:
50 Prozent
Nutzen: 90.000 Euro
Gesamter zurechenbarer PMO-Nutzen:
1.055.800 Euro
PMO-Kosten:
600.000 Euro
Damit ergibt sich:
PMO-ROI = (1.055.800 – 600.000) / 600.000 × 100
PMO-ROI = 76 Prozent
Der wirtschaftliche Nettobeitrag beträgt:
455.800 Euro.
Das ist eine Zahl, über die sich im Vorstand anders diskutieren lässt als über „verbesserte Transparenz“.
Warum Attribution beim PMO-ROI entscheidend ist
Der größte Fehler bei der Berechnung des PMO-Werts ist die Selbstüberschätzung.
Beispiel:
Ein Projekt spart eine Million Euro.
Das PMO hat es betreut.
Also behauptet das PMO:
„Wir haben eine Million Euro erzeugt.“
Das ist fast nie korrekt.
Der wirtschaftliche Nutzen entstand vermutlich durch:
- Projektteam
- Sponsor
- Fachbereich
- Management
- Lieferanten
- PMO
Deshalb braucht jeder monetarisierte Benefit einen nachvollziehbaren Attributionsfaktor.
Eine pragmatische Skala kann so aussehen:
- 100 %: Nutzen wurde unmittelbar durch eine PMO-Leistung erzeugt.
- 75 %: PMO war ein wesentlicher Auslöser.
- 50 %: PMO und andere Beteiligte hatten vergleichbaren Einfluss.
- 25 %: PMO unterstützte lediglich.
- 0 %: Kein belastbarer Zusammenhang.
Lieber konservativ rechnen.
Ein PMO mit nachweisbaren 600.000 Euro Nutzen wirkt glaubwürdiger als eines, das fünf Millionen Euro beansprucht, deren Herkunft niemand nachvollziehen kann.
Der zweite Korrekturfaktor: Realisierungswahrscheinlichkeit
Nicht jeder prognostizierte Benefit tritt ein.
Angenommen:
Durch eine neue Kapazitätsplanung sollen jährlich 400.000 Euro eingespart werden.
Bisher sind aber erst rund 70 Prozent der Maßnahmen umgesetzt.
Dann sollte nicht der komplette Benefit angesetzt werden.
400.000 × 70 % = 280.000 Euro
Bei Bedarf kann zusätzlich eine Eintrittswahrscheinlichkeit verwendet werden.
So entsteht ein risikobereinigter Nutzen.
Praxisbeispiel: PMO erzeugt mehr als 125 Millionen Dollar Wert
Ein internationales Versicherungsunternehmen richtete sein PMO stärker auf Portfolioauswahl und Business Cases aus.
Vor der Veränderung wurden große Projektanträge nur teilweise systematisch geprüft.
Das PMO etablierte anschließend unter anderem:
- einheitliche Business Cases
- strategische Bewertung
- Benefit-Betrachtung
- Portfolio-Priorisierung
- standardisierte Projektsteuerung
Laut dokumentierter Fallstudie erzeugte die strengere Projektselektion seit Aufbau des PMO mehr als 125 Millionen US-Dollar zusätzlichen Umsatz und reduzierte Kosten.
Gleichzeitig stieg der Anteil termingerecht und innerhalb des Budgets gelieferter Projekte, ebenso die gemessene Kundenzufriedenheit.
Das Beispiel zeigt einen entscheidenden Punkt:
Ein leistungsfähiges PMO erzeugt seinen größten Wert möglicherweise nicht dadurch, Projekte besser zu kontrollieren, sondern dadurch, dass die Organisation bessere Investitionsentscheidungen trifft.
Nicht jeder PMO-Nutzen gehört in den ROI
Ein PMO kann weitere wichtige Wirkungen erzeugen:
- höhere Entscheidungstransparenz
- bessere strategische Ausrichtung
- höhere Stakeholderzufriedenheit
- geringeres Portfoliorisiko
- bessere Governance
- höhere Projektmanagementkompetenz
- stabilere Forecasts
Nicht alles sollte zwanghaft monetarisiert werden.
Aktuelle PMI-Forschung mit mehr als 1.900 PMO- und Senior-Führungskräften identifiziert gerade strategische Ausrichtung, Value Realization, Kundenorientierung sowie Daten- und Technologieintegration als zentrale Fähigkeiten moderner PMOs.
Auch die aktuelle Performance-Forschung zeigt Unterschiede: 80 Prozent der High-Performing PMOs wurden als stark bei der Lieferung von Kundenwert beschrieben, gegenüber 43 Prozent der schwächeren PMOs.
Der PMO-ROI sollte deshalb Teil einer Value Scorecard sein.
Nicht die einzige Kennzahl.
Ein sinnvolles PMO-Value-Dashboard
Ein gutes Management-Dashboard kombiniert drei Ebenen.
Finanzielle Wirkung
- PMO-Kosten
- Kosteneinsparungen
- Cost Avoidance
- freigesetztes Budget
- Time-to-Value
- PMO-ROI
Portfolio- und Projektwirkung
- Projektabbruchquote
- Forecast-Genauigkeit
- Kostenabweichungen
- Terminabweichungen
- Entscheidungsdauer
- Ressourcenengpässe
- Benefits Realization
Strategische Wirkung
- Anteil strategisch ausgerichteter Projekte
- Stakeholderzufriedenheit
- Kundenzufriedenheit mit PMO-Services
- Portfolio-Balance
- realisierte strategische Outcomes
Damit beantwortet das PMO nicht nur:
„Was kosten wir?“
Sondern:
„Was verändert sich durch uns?“
Typische Fehler bei der Berechnung des PMO-ROI
Den kompletten Projekterfolg dem PMO zurechnen
Das überschätzt den Wert massiv.
Nur Aktivitätskennzahlen messen
Mehr Reports sind kein wirtschaftlicher Nutzen.
Kostenvermeidung mit Einsparung verwechseln
Ein vermiedener zukünftiger Aufwand ist nicht dasselbe wie Geld, das heute auf dem Bankkonto erscheint.
Eingesparte Arbeitsstunden zu 100 Prozent monetarisieren
Zeitgewinn muss tatsächlich wirtschaftlich genutzt werden.
Keine Baseline festlegen
Ohne Ausgangswert ist Verbesserung kaum belastbar nachweisbar.
Nutzen doppelt zählen
Beispiel:
Eine geringere Kostenüberschreitung darf nicht zusätzlich vollständig als verbesserte Projektprofitabilität gerechnet werden.
Nur erfolgreiche Effekte erfassen
Wenn das PMO zusätzliche Bürokratie erzeugt, gehört auch dieser Aufwand in die Rechnung.
ROI erst berechnen, wenn das PMO infrage gestellt wird
Dann fehlen meist Baseline und Daten.
PMO Value Measurement sollte beim Aufbau des PMO beginnen.
Wann funktioniert ein PMO-ROI nicht gut?
Nicht jedes PMO lässt sich sinnvoll auf eine einzelne finanzielle Kennzahl reduzieren.
Das gilt besonders für PMOs, deren Hauptzweck beispielsweise ist:
- regulatorische Governance sicherzustellen
- Compliance zu erhöhen
- kritische Großprogramme zu koordinieren
- strategische Transparenz herzustellen
- Risiken zu reduzieren
Hier kann ein rein finanzieller ROI sogar irreführend sein.
Ein PMO kann wirtschaftlich sinnvoll sein, obwohl sein direkter ROI schwer messbar ist.
Auch bei sehr kleinen Portfolios ist eine komplexe ROI-Berechnung oft unverhältnismäßig.
Dann reichen wenige Größen:
- PMO-Kosten
- vermiedene Kosten
- Zeitgewinn
- Projektperformance
- Stakeholdernutzen
PMI weist ebenfalls darauf hin, dass PMO-Wert immer vom organisatorischen Kontext und den Bedürfnissen der jeweiligen Kunden abhängt. Moderne PMO-Modelle richten deshalb Leistungen und Messung nicht nach einem universellen Standard, sondern nach dem erwarteten Value aus.
So führst du die PMO-ROI-Messung im Unternehmen ein
Schritt 1: PMO-Kosten vollständig erfassen
Nicht nur Personal.
Auch Tools, externe Leistungen und zusätzlicher Aufwand der Organisation.
Schritt 2: Drei bis fünf Werttreiber auswählen
Zum Beispiel:
- reduzierte Projektverluste
- früher gestoppte Investitionen
- schnellere Delivery
- geringerer administrativer Aufwand
- bessere Beschaffung
Nicht 30 Kennzahlen beginnen.
Schritt 3: Baseline festlegen
Beispielsweise:
- durchschnittliche Budgetabweichung
- Projektdurchlaufzeit
- Projektabbruchzeitpunkt
- administrativer Projektleiteraufwand
Schritt 4: Benefit Owner festlegen
Finance sollte finanzielle Effekte idealerweise bestätigen.
Das erhöht die Glaubwürdigkeit erheblich.
Schritt 5: Attribution bestimmen
Nicht erst am Jahresende.
Bereits bei Definition der Kennzahl klären, wie viel Einfluss das PMO realistisch besitzt.
Schritt 6: Nutzen regelmäßig aktualisieren
Mindestens quartalsweise.
Schritt 7: ROI und nicht monetären Value gemeinsam berichten
Das Management bekommt dadurch:
- harte wirtschaftliche Effekte
- strategische Wirkung
- qualitative Entwicklung
in einer Sicht.
Wie oft sollte der PMO-ROI berechnet werden?
Eine monatliche Berechnung ist meist unnötig.
Viele PMO-Effekte benötigen Zeit.
Sinnvoll sind:
- Baseline zum Start
- quartalsweises Benefit Tracking
- jährliche ROI-Bewertung
- größere Neubewertung bei Änderungen des PMO-Mandats
Ein PMO sollte außerdem nicht dauerhaft dieselben Services anbieten, nur weil sie einmal sinnvoll waren.
Der PMO Value Ring verfolgt deshalb ausdrücklich einen kontinuierlichen Zyklus aus Bedarfsermittlung, Servicegestaltung, Messung, Verbesserung und Value Recognition.
Häufige Fragen zum ROI eines PMOs
Wie berechnet man den ROI eines PMO?
Die grundlegende Formel lautet:
PMO-ROI = (zurechenbarer wirtschaftlicher Nutzen – PMO-Kosten) / PMO-Kosten × 100
Entscheidend ist, nur Benefits einzubeziehen, für die ein nachvollziehbarer Zusammenhang mit PMO-Leistungen besteht.
Welcher PMO-ROI ist gut?
Es gibt keinen universellen Zielwert. Ein PMO mit 30 Prozent ROI kann sehr attraktiv sein. Ein PMO mit rechnerisch 200 Prozent kann dagegen auf unrealistischen Annahmen beruhen. Qualität und Nachvollziehbarkeit der Berechnung sind wichtiger als eine möglichst hohe Zahl.
Kann ein PMO einen negativen ROI haben?
Ja. Besonders in der Aufbauphase können Kosten zunächst höher als messbare Benefits sein. Problematisch wird es, wenn auch langfristig kein relevanter Nutzen erkennbar ist.
Wie misst man den Wert eines PMO ohne direkten Umsatz?
Vor allem über:
- Kosteneinsparungen
- Cost Avoidance
- geringere Projektverluste
- Produktivität
- schnellere Nutzenrealisierung
- bessere Portfolioentscheidungen
Zusätzlich sollten strategische und qualitative Effekte gemessen werden.
Sind bessere Termin- und Budgetwerte bereits PMO-ROI?
Nein. Sie sind zunächst Performance-Kennzahlen. Für einen ROI muss gezeigt werden, welchen wirtschaftlichen Wert die Verbesserung erzeugt und welcher Anteil davon dem PMO zugerechnet werden kann.
Sollte ein PMO seinen eigenen ROI berechnen?
Es kann die Daten sammeln und die Methodik betreiben. Finanzielle Benefits sollten aber möglichst durch Finance, Controlling oder die verantwortlichen Business Owner bestätigt werden. Das erhöht die Akzeptanz erheblich.
Fazit
Der ROI eines PMOs lässt sich berechnen.
Nicht auf den Cent genau.
Aber belastbar genug, um bessere Managemententscheidungen zu ermöglichen.
Dafür muss das PMO aufhören, seinen Wert über Aktivität zu erklären.
Nicht:
Wie viele Reports haben wir erstellt?
Sondern:
Welche bessere Entscheidung entstand daraus?
Nicht:
Wie viele Projekte haben wir begleitet?
Sondern:
Welche Kosten, Risiken oder Fehlinvestitionen konnten wir dadurch reduzieren?
Nicht:
Wie viel Zeit haben wir eingespart?
Sondern:
Wie viel davon wurde tatsächlich wirtschaftlich nutzbar?
Eine seriöse Berechnung berücksichtigt deshalb:
- vollständige PMO-Kosten
- konkrete Benefits
- Baselines
- Attribution
- Realisierungswahrscheinlichkeit
- Doppelzählungen
- strategischen Nutzen außerhalb des ROI
Genau dadurch verändert sich auch die Position des PMO.
Es argumentiert nicht mehr mit seiner Existenzberechtigung.
Es zeigt seinen Wert.
Und sollte die Rechnung ergeben, dass bestimmte PMO-Services mehr kosten als sie bewirken, ist auch das ein wertvolles Ergebnis. Dann können Leistungen verändert, automatisiert oder abgeschafft werden.
Ein modernes PMO muss nicht möglichst groß sein.
Es muss mehr Wert erzeugen, als es die Organisation kostet.
PURE Consultant unterstützt Unternehmen dabei, PMO-Leistungen, Kennzahlen und Benefits so aufzubauen, dass der tatsächliche Wertbeitrag transparent wird – von der operativen Projektunterstützung bis zur strategischen Portfolio- und Investitionssteuerung.