
Viele Unternehmen genehmigen Projekte einmal, vergeben ein Budget und prüfen anschließend vor allem, ob dieses eingehalten wird. Das greift zu kurz. Denn ein genehmigtes Projekt bleibt nicht automatisch über seine gesamte Laufzeit sinnvoll. Strategien ändern sich. Kosten steigen. Nutzenannahmen erweisen sich als falsch. Andere Vorhaben werden wichtiger.
Wer Projektfinanzierung strategisch steuern will, muss deshalb regelmäßig entscheiden, wofür begrenzte Mittel eingesetzt werden. Nicht das Ausschöpfen eines Budgets steht im Mittelpunkt, sondern der erwartete Beitrag zur Unternehmensstrategie. Dafür müssen Business Case, Projektportfolio, Finanzierung, Ressourcen und Nutzensteuerung zusammenspielen.
Was bedeutet strategische Projektfinanzierung?
Strategische Projektfinanzierung bedeutet, finanzielle Mittel nicht nur einmalig zu genehmigen, sondern sie über den gesamten Projektlebenszyklus anhand von Strategie, Nutzen, Risiken, Fortschritt und Ressourcenbedarf zu steuern.
Dabei geht es nicht primär um die externe Finanzierung eines Projekts durch Banken oder Investoren. Im Projektmanagement steht eine andere Frage im Vordergrund:
Welche Projekte erhalten wann wie viel Geld – und unter welchen Bedingungen wird weiterfinanziert?
Strategische Projektfinanzierung verbindet deshalb fünf Perspektiven:
- Unternehmensstrategie
- Projektportfolio
- Business Case
- Budget und Liquiditätsbedarf
- erwarteter und realisierter Nutzen
Portfolio Management verfolgt genau diesen übergeordneten Gedanken. Die Association for Project Management definiert Portfolio Management als Auswahl, Priorisierung und Steuerung von Projekten und Programmen entsprechend den strategischen Zielen und der verfügbaren Umsetzungskapazität.
Projektbudget und Projektfinanzierung sind nicht dasselbe
In der Praxis werden beide Begriffe häufig vermischt.
Das Projektbudget beschreibt, welche Kosten für ein Projekt geplant oder maximal genehmigt wurden.
Die Projektfinanzierung beantwortet dagegen, wann und aus welchen Mitteln diese Ausgaben tatsächlich finanziert werden.
Ein Projekt kann beispielsweise ein Gesamtbudget von fünf Millionen Euro besitzen. Das bedeutet nicht automatisch, dass fünf Millionen Euro zu Projektbeginn vollständig verfügbar sein müssen.
Die Finanzierung könnte so aufgebaut sein:
- 300.000 Euro für Analyse und Konzeption
- 700.000 Euro nach Freigabe des Zielbilds
- 2 Millionen Euro nach erfolgreichem Pilot
- weitere Mittel für Rollout und Skalierung
- separate Reserve für definierte Risiken
Damit wird Finanzierung zu einem Steuerungsinstrument.
Warum eine einmalige Budgetfreigabe problematisch ist
Viele Organisationen behandeln die Projektgenehmigung wie eine endgültige Investitionsentscheidung:
Business Case erstellen.
Projekt freigeben.
Budget bereitstellen.
Projekt durchführen.
Das Problem: Die meisten Informationen liegen zu diesem Zeitpunkt noch gar nicht vor.
Zu Projektbeginn bestehen häufig Unsicherheiten bei:
- Anforderungen
- technischen Lösungen
- Kosten
- Terminen
- Ressourcen
- Marktbedingungen
- Lieferanten
- erwarteten Nutzen
Trotzdem wird teilweise bereits das vollständige Projektbudget politisch oder organisatorisch gebunden.
Das erzeugt einen gefährlichen Effekt:
Aus einer Investitionsentscheidung wird eine Bestandsgarantie.
Ein Projekt läuft weiter, weil es einmal genehmigt wurde.
Die bessere Frage lautet regelmäßig:
Würden wir dieses Projekt mit unserem heutigen Wissen noch einmal finanzieren?
Wenn die Antwort Nein lautet, muss die Organisation reagieren können.
Projektfinanzierung beginnt bei der Strategie
Bevor Projekte finanziert werden, muss klar sein, welche Unternehmensziele sie unterstützen.
Das klingt selbstverständlich. In der Praxis konkurrieren jedoch häufig Projekte aus völlig unterschiedlichen Gründen um dieselben Mittel:
- Umsatzsteigerung
- regulatorische Anforderungen
- Kostensenkung
- Digitalisierung
- technische Erneuerung
- Risikoreduktion
- Kundenzufriedenheit
- Innovation
Ein reiner ROI-Vergleich funktioniert hier nicht.
Ein regulatorisches Projekt kann zwingend notwendig sein, obwohl es keinen direkten finanziellen Rückfluss erzeugt. Eine technische Modernisierung kann kurzfristig Kosten verursachen, aber erhebliche Betriebsrisiken reduzieren.
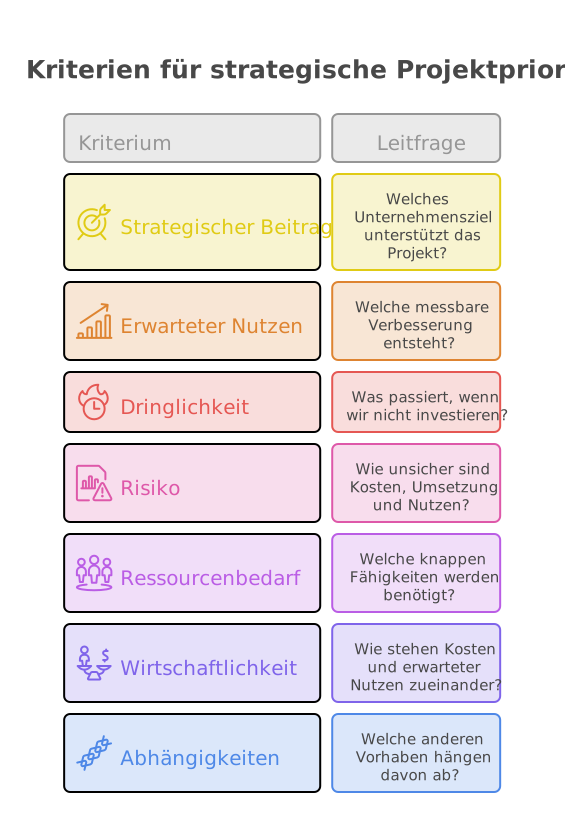
Strategische Priorisierung benötigt deshalb mehrere Kriterien.
Geeignet sind beispielsweise:
| Kriterium | Leitfrage |
|---|---|
| Strategischer Beitrag | Welches Unternehmensziel unterstützt das Projekt? |
| Erwarteter Nutzen | Welche messbare Verbesserung entsteht? |
| Dringlichkeit | Was passiert, wenn wir nicht investieren? |
| Risiko | Wie unsicher sind Kosten, Umsetzung und Nutzen? |
| Ressourcenbedarf | Welche knappen Fähigkeiten werden benötigt? |
| Wirtschaftlichkeit | Wie stehen Kosten und erwarteter Nutzen zueinander? |
| Abhängigkeiten | Welche anderen Vorhaben hängen davon ab? |
Wichtig ist nicht die perfekte Punktzahl.
Wichtig ist eine nachvollziehbare Investitionsentscheidung.
Der Business Case darf nach Projektstart nicht verschwinden
In vielen Unternehmen erfüllt der Business Case vor allem einen Zweck:
Das Projekt soll genehmigt werden.
Danach verschwindet das Dokument im Projektordner.
Genau das verhindert strategische Finanzsteuerung.
Ein Business Case muss ein lebendes Steuerungsinstrument bleiben.
Er sollte mindestens enthalten:
- Ausgangsproblem
- strategischen Beitrag
- erwartete Ergebnisse
- erwarteten Nutzen
- Kosten
- Ressourcenbedarf
- wesentliche Risiken
- Annahmen
- Alternativen
- zeitliche Nutzenentwicklung
Aktuelle Guidance des britischen Finanzministeriums behandelt Business Cases ebenfalls als schrittweisen Entscheidungsprozess. Das Five Case Model entwickelt die wirtschaftliche Begründung über mehrere Reifestufen weiter. Kosten, Nutzen, Risiken, Finanzierbarkeit und Umsetzbarkeit werden dabei systematisch miteinander verbunden.
Der entscheidende Gedanke:
Der Business Case rechtfertigt nicht nur den Projektstart. Er rechtfertigt die weitere Investition.
Projektfinanzierung strategisch steuern: sieben Schritte
1. Alle Projekte als Investitionsportfolio betrachten
Die wichtigste Veränderung findet nicht im einzelnen Projekt statt.
Sie findet oberhalb der Projekte statt.
Unternehmen müssen zunächst wissen:
- Welche Projekte laufen?
- Welche sind geplant?
- Wie hoch ist ihr Finanzbedarf?
- Welche Ressourcen benötigen sie?
- Welchen Nutzen sollen sie erzeugen?
- Welche strategischen Ziele unterstützen sie?
Erst dann lässt sich sinnvoll über Finanzierung sprechen.
Ein Projekt kann für sich genommen attraktiv sein und trotzdem die falsche Investition darstellen, wenn ein anderes Projekt größeren strategischen Nutzen erzeugt.
Das ist der Kern des Portfoliomanagements: nicht nur Projekte richtig durchführen, sondern die richtigen Projekte auswählen und finanzieren.
2. Finanzierungsentscheidungen an Reifegrade koppeln
Je unsicherer ein Projekt ist, desto vorsichtiger sollte die Kapitalbindung erfolgen.
Statt sofort das Gesamtbudget freizugeben, kann Finanzierung stufenweise erfolgen.
Beispiel:
Phase 1 – Exploration
Freigabe: 100.000 Euro
Ziel:
- Problem validieren
- Lösungsoptionen untersuchen
- Nutzenhypothese prüfen
Phase 2 – Konzeption und Pilot
Freigabe: weitere 400.000 Euro
Voraussetzungen:
- belastbare Anforderungen
- bestätigter Business Case
- technische Machbarkeit
Phase 3 – Umsetzung
Freigabe: 1,5 Millionen Euro
Voraussetzungen:
- erfolgreicher Pilot
- akzeptables Risikoprofil
- Ressourcen verfügbar
Phase 4 – Skalierung
Weitere Finanzierung nur, wenn definierte Nutzennachweise vorliegen.
Dadurch investiert die Organisation schrittweise mehr Geld, während gleichzeitig die Unsicherheit sinkt.
3. Klare Finanzierungsgates definieren
Ein Gate darf kein Statusmeeting sein.
Es ist eine Investitionsentscheidung.
An jedem relevanten Entscheidungspunkt sollten vier Optionen möglich sein:
- weiterfinanzieren
- Finanzierung anpassen
- Projekt pausieren
- Projekt stoppen
Ein gutes Finanzierungsgate prüft:
- Besteht der strategische Bedarf noch?
- Ist der Business Case weiterhin plausibel?
- Haben sich Kosten wesentlich verändert?
- Ist der erwartete Nutzen weiterhin erreichbar?
- Sind zentrale Risiken beherrschbar?
- Stehen die notwendigen Ressourcen zur Verfügung?
- Gibt es inzwischen attraktivere Investitionsmöglichkeiten?
Aktuelle Gate-Review-Guidance betrachtet genau diese Verbindung aus strategischer Ausrichtung, Kosten, Nutzen, Risiken, Ressourcen und verfügbarer Finanzierung als Grundlage einer belastbaren Projektentscheidung.
4. Kosten nicht isoliert steuern
Ein Projekt kann exakt im Budget liegen und trotzdem eine schlechte Investition sein.
Beispiel:
Geplant:
- Projektkosten: 2 Mio. Euro
- erwartete jährliche Einsparung: 1 Mio. Euro
Nach zwölf Monaten:
- Projektkosten weiterhin 2 Mio. Euro
- erwartete Einsparung nur noch 300.000 Euro
Rein aus Kostensicht sieht das Projekt gesund aus.
Aus Investitionssicht hat sich der Business Case erheblich verschlechtert.
Deshalb müssen mindestens drei Werte gemeinsam betrachtet werden:
Kostenentwicklung
Was kostet das Projekt voraussichtlich insgesamt?
Nutzenentwicklung
Welcher messbare Nutzen wird aktuell erwartet?
Risikoentwicklung
Wie wahrscheinlich ist es, dass Kosten und Nutzen tatsächlich eintreten?
Gutes Finanzcontrolling fragt deshalb nicht nur:
„Wie viel Budget wurde verbraucht?“
Sondern:
„Wie attraktiv ist die verbleibende Investition?“
5. Ressourcen wie Kapital behandeln
Geld ist nicht die einzige begrenzte Ressource.
In vielen Unternehmen sind Fachkräfte knapper als Budget.
Ein Unternehmen kann zehn Projekte finanzieren und trotzdem nur Kapazität für sechs besitzen.
Besonders kritisch sind häufig:
- IT-Architekten
- Product Owner
- Fachexperten
- Testmanager
- Data Scientists
- Informationssicherheit
- bestimmte externe Spezialisten
Deshalb muss eine Finanzierungsentscheidung immer auch die Umsetzungskapazität berücksichtigen.
APM bezieht die verfügbare Lieferfähigkeit ausdrücklich in die Definition des Portfolio Managements ein. Die Organisation soll Investitionen nicht nur nach ihrem Nutzen auswählen, sondern auch berücksichtigen, was sie tatsächlich umsetzen kann.
Ein Projekt ohne verfügbare Schlüsselressourcen ist keine finanzierte Strategie.
Es ist lediglich ein finanziertes Vorhaben mit unrealistischem Plan.
6. Reserven zentral und transparent steuern
Unsicherheit gehört zu Projekten.
Deshalb brauchen Organisationen Reserven.
Problematisch wird es, wenn jedes Projekt vorsorglich eigene versteckte Puffer einplant.
Dann entstehen:
- künstlich aufgeblähte Budgets
- ungenutzte Mittel
- geringe Transparenz
- falsche Portfolioentscheidungen
Eine bessere Lösung ist die Trennung zwischen:
Projektbudget
Mittel für geplante Leistungen.
Contingency Reserve
Mittel für identifizierte Projektrisiken.
Management Reserve
Mittel für nicht konkret vorhersehbare Entwicklungen auf übergeordneter Ebene.
Gerade Managementreserven sollten nicht automatisch jedem Projekt gehören.
Sie können zentral gehalten und nur bei begründetem Bedarf freigegeben werden.
So bleibt Kapital für neue Prioritäten verfügbar.
7. Finanzierung an Nutzenrealisierung koppeln
Mit der technischen Fertigstellung endet häufig die Projektberichterstattung.
Der erwartete Nutzen entsteht aber oft erst danach.
Beispiele:
Ein neues System ist live.
Der Nutzen entsteht erst, wenn Mitarbeitende es tatsächlich nutzen und Prozesse dadurch schneller werden.
Eine neue Produktionsanlage ist fertig.
Der Nutzen entsteht erst, wenn Ausschuss und Stückkosten sinken.
Eine neue Kundenplattform wurde eingeführt.
Der Nutzen entsteht erst, wenn Kunden häufiger digital abschließen.
Benefits Management richtet den Blick deshalb von den gelieferten Ergebnissen auf messbare Veränderungen. APM betont, dass Projekte anhand ihres Beitrags zu strategischen Zielen priorisiert und Nutzen auch nach der eigentlichen Lieferung verfolgt werden sollte.
Für die Projektfinanzierung bedeutet das:
Investitionsentscheidungen dürfen nicht allein auf Projektfortschritt beruhen. Sie müssen auch den erwarteten Geschäftsnutzen berücksichtigen.
Welche Kennzahlen braucht strategische Projektfinanzierung?
Ein Finanzierungsdashboard sollte nicht mit Zahlen überladen werden.
Wenige Kennzahlen reichen häufig:
Finanzkennzahlen
- genehmigtes Gesamtbudget
- bislang freigegebene Mittel
- Ist-Kosten
- Forecast at Completion
- verbleibender Finanzbedarf
- Risikoreserve
Projektkennzahlen
- Terminprognose
- wichtigste Risiken
- erreichte Meilensteine
- Ressourcenengpässe
Investitionskennzahlen
- erwarteter Nutzen
- aktuelle Nutzenprognose
- ROI oder Kapitalwert, sofern sinnvoll
- strategischer Beitrag
- Nutzenrealisierung
Besonders wichtig:
Der ursprüngliche Business Case und die aktuelle Erwartung müssen nebeneinanderstehen.
Nur dann sieht das Management, ob sich die Investition verändert hat.
Praxisbeispiel: Millionen waren gebunden, obwohl Projekte abgeschlossen waren
Eine dokumentierte Fallstudie beschreibt eine öffentliche Organisation, in der erhebliche Finanzmittel langfristig in Projekten gebunden waren. Teilweise blieben bereits abgeschlossene Projekte formal geöffnet und verfügten weiter über nicht verwendete Mittel.
Die Organisation änderte daraufhin ihre Finanzierungslogik.
Statt Projekte vollständig im Voraus zu finanzieren, wurden Mittel stärker jahresweise bereitgestellt. Nach Abschluss mussten verbleibende Gelder zeitnah freigegeben werden. Gleichzeitig führte die Organisation einen stärkeren Portfolioansatz für Priorisierung und laufende Steuerung ein.
Der entscheidende Effekt lag nicht in besserem Kostenreporting.
Kapital wurde wieder verfügbar.
Damit konnte die Organisation neu entscheiden, wo das Geld den größten Nutzen erzeugt.
Praxisbeispiel: Finanzierung nach Projektphasen
In einer weiteren dokumentierten Organisation entschied ein zentrales Portfolio-Gremium über Projektfinanzierungen. Projekte wurden anhand strategischer Ziele und erwarteter Vorteile bewertet.
Die Finanzierung erfolgte phasenweise.
Ein separates Team unterstützte dabei, den erwarteten Nutzen vor der Finanzierungsentscheidung klar zu beschreiben. Ein weiteres Governance-Gremium überwachte die laufenden Projekte und lieferte Informationen für Fortführungs- oder Stop-Entscheidungen.
Damit wurden drei Dinge miteinander verbunden:
- Projektfortschritt
- Business Value
- weitere Finanzierung
Genau diese Verbindung fehlt in vielen Unternehmen.
Typische Fehler bei der Steuerung von Projektfinanzierung
Budgetverbrauch wird mit Fortschritt verwechselt
50 Prozent ausgegeben bedeutet nicht 50 Prozent Nutzen erreicht.
Projekte behalten einmal genehmigte Mittel automatisch
Damit konkurrieren neue Investitionen gegen historische Entscheidungen.
Business Cases werden nicht aktualisiert
Kosten verändern sich. Nutzen verändert sich. Die Entscheidung bleibt trotzdem gleich.
Zu viele Projekte werden gleichzeitig finanziert
Die vorhandenen Ressourcen reichen nicht aus. Alle Projekte werden langsamer.
Strategische Projekte erhalten automatisch Sonderstatus
„Strategisch“ darf kein Schutzschild gegen kritische Prüfung sein.
Stoppen gilt als Scheitern
Ein früh beendetes Projekt kann wirtschaftlich erfolgreicher sein als ein abgeschlossenes Projekt ohne Nutzen.
Finanzierung und Ressourcenplanung laufen getrennt
Geld wird genehmigt, obwohl notwendige Fähigkeiten fehlen.
Wann funktioniert strategische Projektfinanzierung nicht?
Das Modell stößt an Grenzen, wenn die Organisation zwar neue Prozesse einführt, aber keine echten Entscheidungen zulässt.
Es funktioniert schlecht, wenn:
- jedes Projekt politisch geschützt ist
- Projektstopps faktisch ausgeschlossen sind
- Nutzenannahmen nicht hinterfragt werden dürfen
- Bereiche Budgets als Eigentum betrachten
- Finanzplanung und Portfoliomanagement getrennt arbeiten
- Ressourcen nicht transparent geplant werden
- Daten über Kosten und Nutzen nicht belastbar sind
- niemand Verantwortung für den Business Case trägt
Besonders kritisch ist eine Unternehmenskultur nach dem Prinzip:
„Wer sein Budget nicht verbraucht, bekommt nächstes Jahr weniger.“
Sie belohnt Ausgaben statt Wertschöpfung.
Strategische Projektfinanzierung benötigt dagegen die Möglichkeit, Mittel bewusst freizugeben und neu zu verteilen.
So lässt sich strategische Projektfinanzierung im Unternehmen einführen
Eine Organisation braucht dafür nicht sofort ein komplexes PPM-System.
Ein pragmatischer Einstieg funktioniert in fünf Schritten.
Schritt 1: Projektportfolio transparent machen
Alle wesentlichen Projekte erfassen:
- Budget
- Forecast
- Ressourcen
- Nutzen
- strategisches Ziel
- Status
Schritt 2: Einheitliche Investitionskriterien definieren
Nicht jede Führungskraft darf ihre eigene Bewertungslogik nutzen.
Schritt 3: Business Cases vereinheitlichen
Wenige Pflichtinformationen reichen.
Wichtig ist Vergleichbarkeit.
Schritt 4: Finanzierungsgates etablieren
Nicht jedes Gate braucht eine vollständige Neugenehmigung.
Aber zentrale Investitionsentscheidungen müssen wiederkehrend überprüft werden.
Schritt 5: Portfolio regelmäßig neu priorisieren
Beispielsweise quartalsweise.
Die Leitfrage lautet:
„Investieren wir unser verfügbares Geld und unsere knappen Ressourcen aktuell in die wichtigsten Vorhaben?“
Wenn diese Frage ernsthaft gestellt wird, verändert sich Projektsteuerung grundlegend.
Häufige Fragen zur strategischen Projektfinanzierung
Was ist strategische Projektfinanzierung?
Strategische Projektfinanzierung steuert die Bereitstellung finanzieller Mittel anhand von Strategie, Business Case, Projektfortschritt, Risiko, Ressourcen und erwartetem Nutzen. Finanzierung wird dabei während des gesamten Projektlebenszyklus überprüft.
Wie wird ein Projektbudget sinnvoll freigegeben?
Bei hoher Unsicherheit empfiehlt sich eine stufenweise Freigabe. Weitere Mittel werden erst bereitgestellt, wenn definierte Ergebnisse, Informationen oder Entscheidungsgrundlagen vorliegen.
Wer entscheidet über die Finanzierung von Projekten?
Bei größeren Portfolios sollte ein klar definiertes Portfolio- oder Investitionsgremium entscheiden. Finance, Management und Portfolioverantwortliche benötigen dafür ein gemeinsames Entscheidungsmodell.
Welche Rolle spielt das PMO?
Ein PMO oder Portfolio Management Office kann Kosten-, Ressourcen-, Risiko- und Nutzendaten konsolidieren und Entscheidungen vorbereiten. Die eigentliche Investitionsentscheidung gehört jedoch in die dafür verantwortliche Governance.
Sollten Projekte gestoppt werden, wenn sie über Budget liegen?
Nicht automatisch. Entscheidend ist die aktuelle Investitionslogik. Ein Projekt kann trotz höherer Kosten weiterhin sehr wertvoll sein. Umgekehrt kann ein Projekt im Budget liegen und trotzdem keinen ausreichenden Nutzen mehr erzeugen.
Wie oft sollte die Projektfinanzierung überprüft werden?
Das hängt von Größe und Dynamik des Portfolios ab. Neben festen Portfoliozyklen sollten zentrale Meilensteine, erhebliche Kostenabweichungen, veränderte Nutzenannahmen oder neue strategische Prioritäten eine erneute Bewertung auslösen.
Fazit
Projektfinanzierung strategisch zu steuern bedeutet, Geld nicht einfach Projekten zuzuweisen, sondern Investitionen aktiv zu führen.
Dazu müssen Unternehmen Strategie, Projektportfolio, Business Case, Ressourcen und Nutzen miteinander verbinden.
Die entscheidenden Fragen lauten nicht:
„Hat das Projekt noch Budget?“
oder:
„Wie viel haben wir bereits ausgegeben?“
Sondern:
„Ist die nächste Investition in dieses Projekt weiterhin die beste Verwendung unserer begrenzten Mittel?“
Damit verändert sich die Rolle der Projektfinanzierung. Aus administrativer Budgetkontrolle wird strategische Investitionssteuerung.
Unternehmen, die diese Logik etablieren, können Mittel früher umverteilen, schwache Vorhaben konsequenter hinterfragen und strategisch wichtige Projekte gezielter finanzieren.
PURE Consultant unterstützt Unternehmen dabei, Projekt- und Portfoliosteuerung, PMO-Strukturen, Priorisierungsmodelle und Governance so aufzubauen, dass Finanzierungsentscheidungen transparent und nachvollziehbar mit Strategie und Business Impact verbunden werden.